Minha Casa, Minha Vida ganha R$ 500 milhões extras e amplia prazo do FGTS para obras e habitação

Medidas aprovadas em setembro alteram recursos para subsídios e condições de financiamento, com efeitos sobre famílias, construtoras e projetos habitacionais.
O setor habitacional brasileiro entrou em uma nova etapa de ajustes em setembro de 2026. O Conselho Curador do Fundo de Garantia do Tempo de Serviço (FGTS) aprovou uma suplementação de R$ 500 milhões para o orçamento de subsídios do Minha Casa, Minha Vida (MCMV), elevando o montante destinado às Faixas 1 e 2 de R$ 12,5 bilhões para R$ 13 bilhões neste ano. Na mesma decisão, foi aprovada a ampliação de 20 para 30 anos do prazo máximo de amortização de operações com recursos do FGTS em programas como Pró-Moradia, Pró-Transporte, Pró-Cidades e Saneamento Básico.
As mudanças interessam diretamente a arquitetos, construtoras, incorporadoras, gestores públicos e famílias que dependem de financiamento habitacional. Mas a principal questão é mais ampla: o que a nova configuração de recursos e prazos muda na produção de moradias e no planejamento das cidades? A resposta envolve não apenas o valor disponível para subsídios, mas também a capacidade de transformar financiamento em projetos urbanos bem localizados, infraestrutura e imóveis adequados às necessidades das famílias.
O que muda no Minha Casa, Minha Vida com os novos recursos do FGTS
A decisão do Conselho Curador do FGTS foi tomada em 10 de setembro e acrescentou R$ 500 milhões ao orçamento de subsídios habitacionais de 2026. Com isso, os recursos destinados aos subsídios do Minha Casa, Minha Vida para as Faixas 1 e 2 passaram de R$ 12,5 bilhões para R$ 13 bilhões. O Ministério do Trabalho e Emprego informou que a suplementação ocorreu a partir de solicitação do Ministério das Cidades, responsável pela política habitacional federal.
O subsídio tem uma função importante dentro do financiamento porque reduz a parcela do custo que precisa ser assumida diretamente pela família. Atualmente, o Ministério das Cidades informa que a Faixa 1 contempla famílias urbanas com renda mensal bruta de até R$ 3.200, enquanto a Faixa 2 atende renda de R$ 3.200,01 a R$ 5.000. A Faixa 3 alcança renda de R$ 5.000,01 a R$ 9.600, e a modalidade destinada à classe média pode atender famílias com renda de até R$ 13 mil.
Na prática, o aumento do orçamento não significa que todas as famílias terão automaticamente direito a um valor adicional. Os recursos fazem parte da estrutura geral de subsídios do programa e dependem das regras de enquadramento, disponibilidade orçamentária, modalidade habitacional e características de cada operação. Para quem está procurando imóvel, portanto, é importante diferenciar o aumento do orçamento público das condições específicas de cada financiamento. A própria Caixa informa que as condições variam de acordo com renda, localização e modalidade do imóvel.
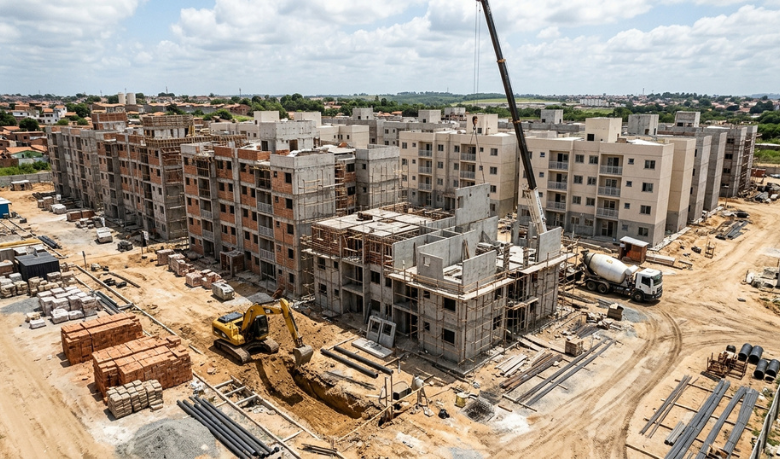
Para arquitetos e empresas da construção, a alteração também pode repercutir no planejamento de novos empreendimentos destinados ao público de menor renda. O Ministério das Cidades divulgou, em 17 de setembro, a Portaria MCID nº 1.249, que apresenta propostas de empreendimentos habitacionais consideradas aptas à contratação dentro da linha de provisão subsidiada de unidades novas em áreas urbanas do Minha Casa, Minha Vida.
Esse movimento mostra que a política habitacional depende de uma cadeia que começa na definição dos recursos e termina no imóvel construído e inserido na cidade. Entre esses dois pontos estão seleção de terrenos, elaboração de projetos, aprovação, infraestrutura, contratação, execução e acompanhamento. Para profissionais de arquitetura e urbanismo, isso reforça a importância de observar não apenas a unidade habitacional, mas também sua relação com transporte, equipamentos públicos, saneamento, comércio e serviços.
Por que o prazo de 30 anos interessa à construção e ao planejamento urbano
A segunda mudança aprovada em setembro está relacionada ao prazo das operações financiadas com recursos do FGTS. O Conselho Curador aprovou a ampliação do prazo máximo de amortização de 20 para 30 anos nos programas Pró-Moradia, Saneamento Básico, Pró-Transporte e Pró-Cidades. Segundo o governo, a alteração procura estabelecer prazos mais compatíveis com outras fontes de financiamento e atende a uma demanda do setor.
A mudança é particularmente relevante porque esses programas não tratam apenas da construção de casas. O Pró-Moradia está ligado à habitação de interesse social, enquanto saneamento, mobilidade e desenvolvimento urbano interferem diretamente na qualidade e na localização das moradias. Ao alongar o prazo de amortização, as operações podem ter uma estrutura financeira diferente para estados e municípios que utilizam esses recursos, embora os efeitos concretos dependam das características de cada projeto, contrato e capacidade de pagamento.
Para o planejamento urbano, essa conexão é importante porque uma política habitacional sustentável não depende apenas de construir mais unidades. Uma residência localizada longe do emprego, sem transporte adequado ou sem infraestrutura básica pode aumentar custos cotidianos para os moradores e gerar pressão adicional sobre os sistemas urbanos. Por isso, projetos de habitação social precisam ser analisados também sob a perspectiva do desenho urbano, da mobilidade, do saneamento e do acesso aos serviços.
O próprio desenho do Minha Casa, Minha Vida inclui modalidades que procuram aproximar financiamento e planejamento local. Na iniciativa MCMV Cidades, por exemplo, estados, municípios e Distrito Federal podem oferecer contrapartidas para reduzir entrada ou prestações em financiamentos habitacionais com recursos do FGTS. O programa também prevê modalidade na qual o ente público pode disponibilizar terrenos para os empreendimentos.
Para arquitetos, isso cria uma questão prática: o terreno continua sendo um dos elementos determinantes para a qualidade do empreendimento. Um projeto tecnicamente eficiente pode produzir resultados urbanos muito diferentes dependendo de sua localização, conexão com transporte coletivo, disponibilidade de infraestrutura e proximidade de equipamentos públicos. A expansão do financiamento, portanto, pode aumentar a importância de projetos capazes de conciliar custo, qualidade construtiva, eficiência ambiental e inserção urbana.
O que arquitetos, construtoras e compradores devem acompanhar agora
O cenário de setembro também mostra que o Minha Casa, Minha Vida possui uma estrutura muito mais ampla do que simplesmente financiar a compra de uma casa ou apartamento. O Ministério das Cidades mantém bases públicas com informações sobre empreendimentos e unidades contratadas, tanto aquelas subsidiadas com recursos do Orçamento Geral da União quanto as financiadas com recursos do FGTS. Esses dados permitem acompanhar a distribuição territorial das contratações e conhecer melhor a dimensão da política habitacional.
Para construtoras e incorporadoras, acompanhar essas informações pode ajudar a compreender onde estão sendo direcionados recursos e quais modalidades apresentam maior atividade. Para escritórios de arquitetura, a leitura desses movimentos pode contribuir para identificar demandas relacionadas a habitação social, requalificação urbana, infraestrutura e projetos de menor custo. Já para o consumidor, conhecer as diferentes linhas ajuda a evitar a confusão entre unidades subsidiadas, financiamento com FGTS e iniciativas que dependem de contrapartidas de estados ou municípios.
Outro ponto importante é que o aumento dos recursos públicos não elimina os desafios de execução. Entre a autorização de uma proposta e a entrega de um imóvel existem etapas técnicas, financeiras e administrativas que podem determinar o prazo e a qualidade do empreendimento. A própria existência de portarias recentes de propostas aptas à contratação demonstra que a política habitacional passa por ciclos de seleção, enquadramento e contratação antes que os projetos se transformem em obras.
Para os profissionais, o momento também reforça a necessidade de acompanhar normas e critérios de projeto associados à habitação de interesse social. Eficiência energética, acessibilidade, conforto térmico, racionalização construtiva e durabilidade podem ter impacto significativo no custo total de uma edificação. Em um cenário de ampliação do financiamento, a discussão sobre qualidade arquitetônica precisa caminhar junto com a discussão sobre escala e quantidade.
Para quem pretende comprar um imóvel, a principal consequência é a necessidade de analisar cada operação individualmente. O MCMV possui diferentes faixas, modalidades e condições, e o financiamento depende de renda, imóvel, localização e análise da instituição financeira. A Caixa informa que famílias com renda mensal de até R$ 13 mil podem contratar financiamento dentro das regras do programa, incluindo aquisição de imóvel novo ou usado e construção de unidade habitacional.
As medidas aprovadas em setembro colocam mais recursos e prazos mais longos dentro de uma política que conecta habitação, construção e desenvolvimento urbano. O efeito final dependerá de como esses instrumentos serão transformados em empreendimentos, infraestrutura e moradias efetivamente acessíveis. Para a arquitetura brasileira, o desafio permanece em produzir espaços que sejam financeiramente viáveis sem abandonar qualidade, integração urbana e sustentabilidade. Para as famílias, acompanhar as regras oficiais e as condições concretas de cada financiamento será essencial para entender o que as mudanças significam no momento de procurar uma moradia.
Fontes verificáveis: Ministério do Trabalho e Emprego — suplementação de R$ 500 milhões no FGTS; Ministério das Cidades — propostas aptas à contratação no Minha Casa, Minha Vida; Ministério das Cidades — perguntas frequentes sobre habitação e faixas de renda; Ministério das Cidades — bases de dados do Minha Casa, Minha Vida; Caixa — Minha Casa, Minha Vida Habitação Urbana.